En resumen: el euríbor a un año —el índice de la mayoría de hipotecas variables en España— cerró agosto de 2026 en el 2,954 %, su media mensual oficial. Sube +0,099 puntos respecto a julio (2,855 %) y +0,840 puntos respecto a agosto de 2025 (2,114 %).
El IRPH del conjunto de entidades, el otro índice oficial que aún llevan algunas hipotecas, quedó en el 3,077 % en julio de 2026, el último mes publicado: su resolución sale unas dos semanas después que la del resto de tipos.
Todos los tipos oficiales de agosto de 2026
Estos son los tipos de interés oficiales de referencia del mercado hipotecario del mes de agosto de 2026, publicados por el Banco de España en el BOE. El que llevan casi todas las hipotecas variables es el euríbor a un año.
| Índice oficial | Valor (%) |
|---|---|
| Euríbor a un año (el de las hipotecas variables) | 2,954 |
| Euríbor a seis meses | 2,713 |
| Euríbor a tres meses | 2,513 |
| Euríbor a un mes | 2,221 |
| Euríbor a una semana | 2,149 |
| IRS (permuta de intereses) a cinco años | 3,067 |
| IRPH · conjunto de entidades — dato de julio de 2026 | 3,077 |
| Míbor a un año (solo hipotecas anteriores al 1-1-2000) | 2,954 |
| Basado en el €STR · a un año | 2,002 |
| Basado en el €STR · a seis meses | 2,045 |
| Basado en el €STR · a tres meses | 2,139 |
| Basado en el €STR · a un mes | 2,189 |
| Basado en el €STR · a una semana | 2,189 |
Fuente: Resolución de 1 de septiembre de 2026 del Banco de España (BOE-A-2026-18507), BOE núm. 216, de 2 de septiembre de 2026. El IRPH va aparte: el Banco de España lo publica en el BOE unas dos semanas más tarde que el resto de tipos, así que el último disponible es el de julio de 2026, de la Resolución de 19 de agosto de 2026 (BOE-A-2026-17994), BOE de 20 de agosto de 2026.
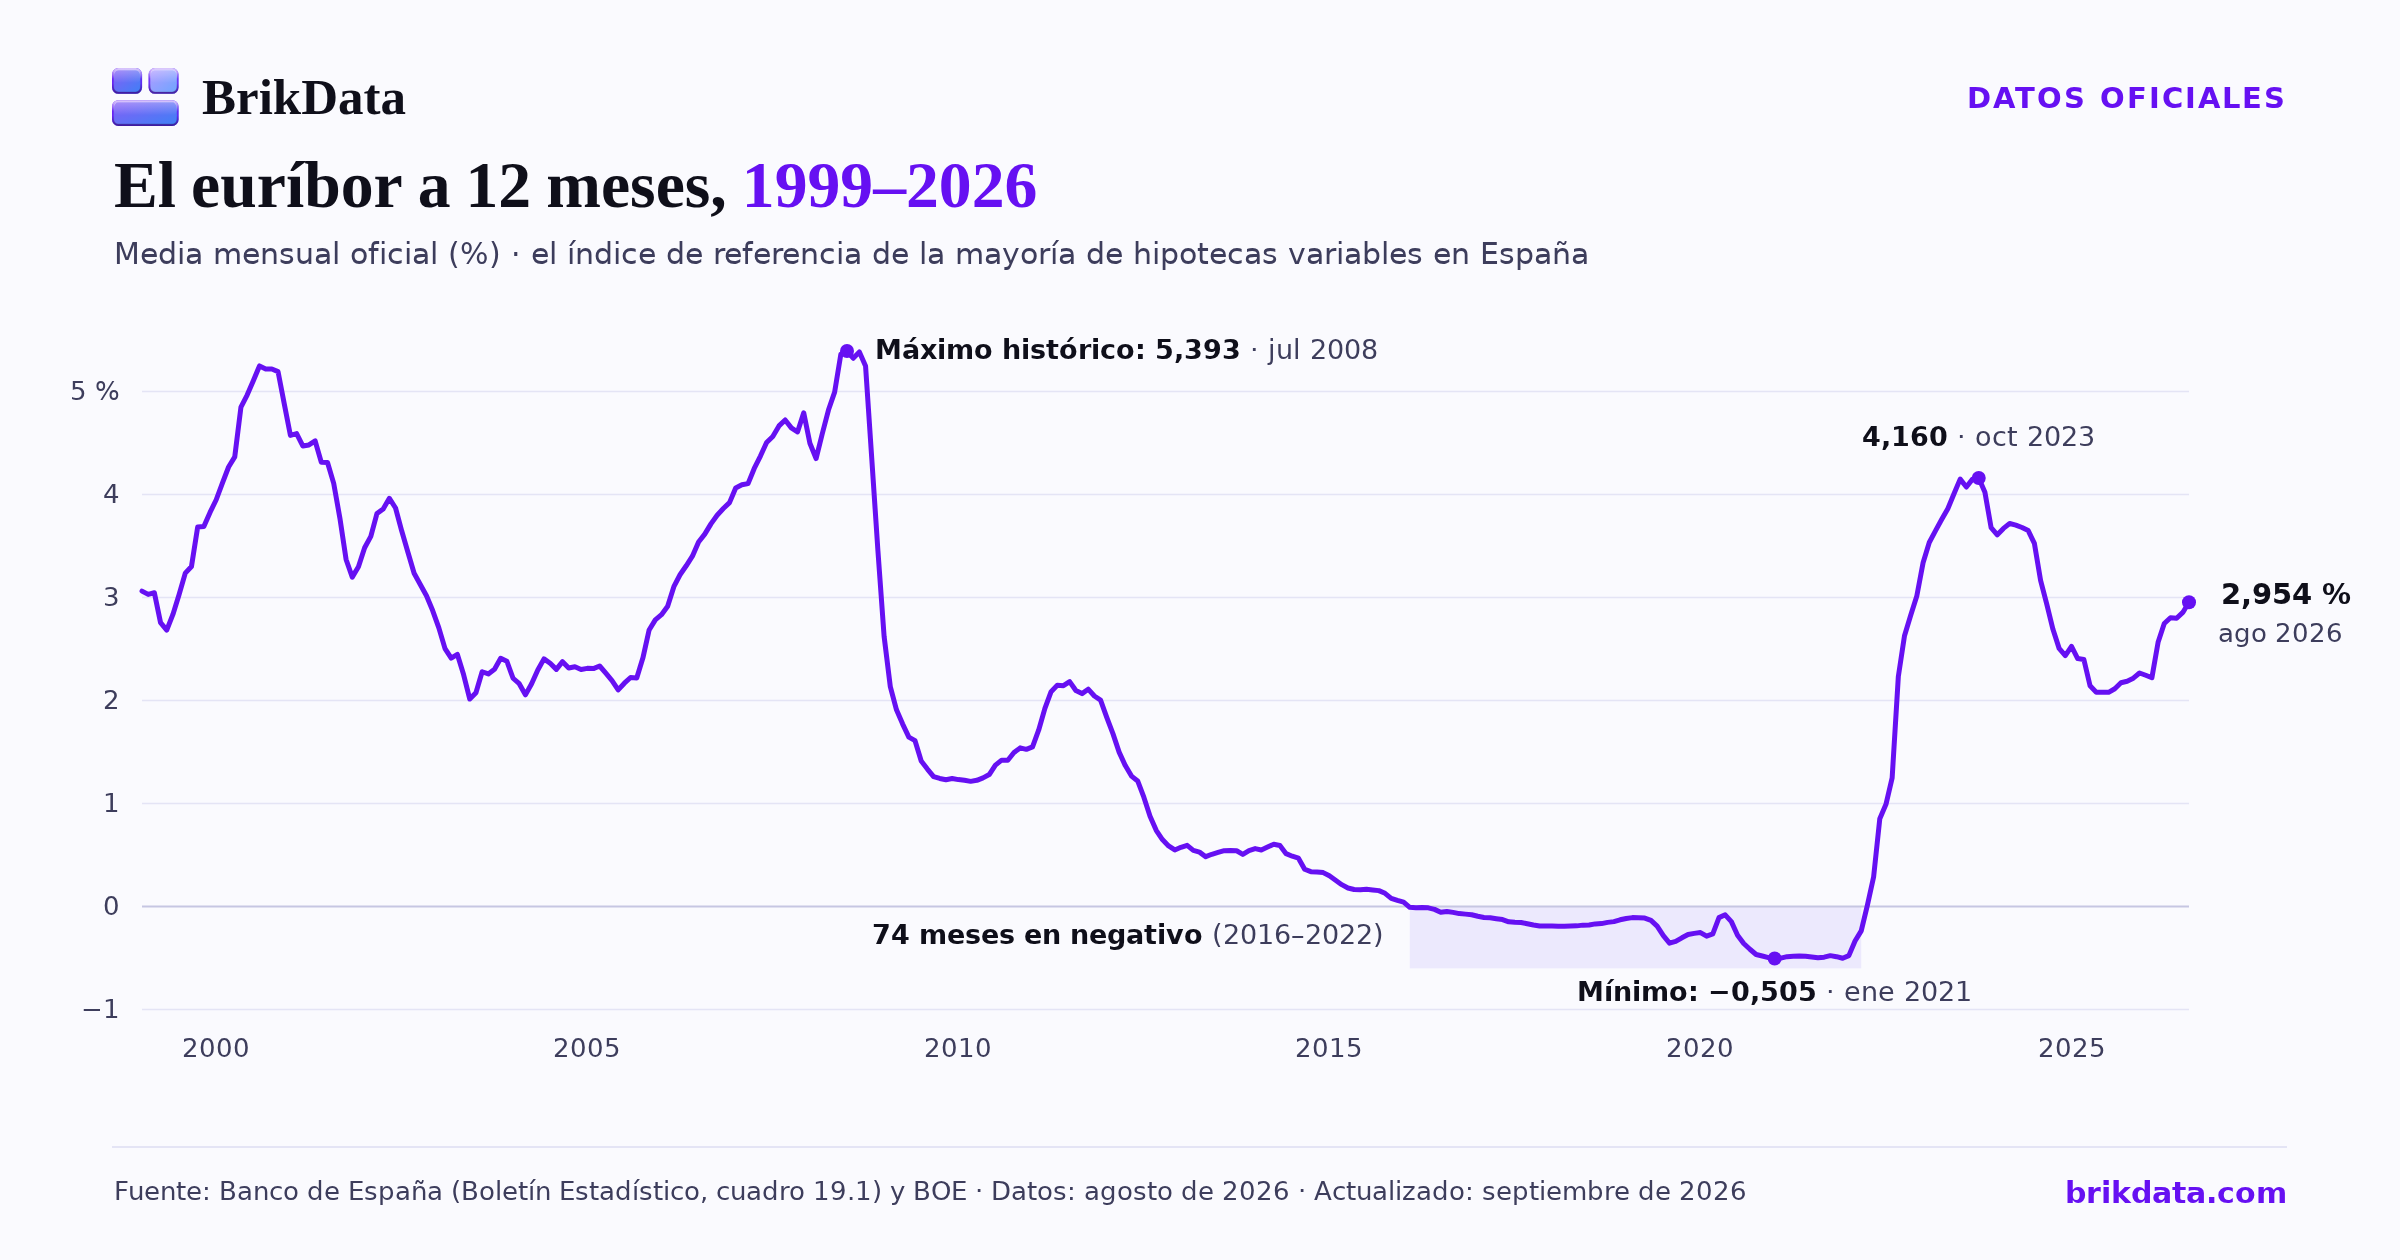
El euríbor desde 1999, en un gráfico
La serie mensual completa del euríbor a un año: el máximo histórico del 5,393 % en julio de 2008, los 74 meses en negativo entre febrero de 2016 y marzo de 2022 —con el mínimo del −0,505 % en enero de 2021—, el pico reciente del 4,160 % en octubre de 2023 y el 2,954 % de agosto de 2026.
Los últimos 12 meses
| Mes | Euríbor a un año |
|---|---|
| Septiembre 2025 | 2,172 |
| Octubre 2025 | 2,187 |
| Noviembre 2025 | 2,217 |
| Diciembre 2025 | 2,267 |
| Enero 2026 | 2,245 |
| Febrero 2026 | 2,221 |
| Marzo 2026 | 2,565 |
| Abril 2026 | 2,747 |
| Mayo 2026 | 2,804 |
| Junio 2026 | 2,798 |
| Julio 2026 | 2,855 |
| Agosto 2026 | 2,954 |
Fuente: Banco de España — Boletín Estadístico, cuadro 19.1 (descarga CSV). Desde febrero de 2026 (2,221 %) el euríbor ha subido 0,733 puntos.
¿Vas a poner tu vivienda a la venta?
BrikData te escribe los textos del anuncio de una sola tirada, con el formato de cada sitio. Plan gratuito permanente, sin tarjeta.
Probar gratisQué es el euríbor y cómo se hace oficial
Cómo se hace oficial
El euríbor es el tipo de interés medio al que los grandes bancos europeos se prestan dinero entre sí. No lo fija ningún banco español ni el Banco de España: lo administra EMMI (The European Money Market Institute), que publica un valor cada día hábil.
Para las hipotecas no cuenta el valor de un día, sino la media de todos los días hábiles del mes. Al cerrar el mes, el Banco de España calcula esa media y la publica en el BOE mediante una resolución, a primeros del mes siguiente. Con esa publicación el dato adquiere carácter oficial: es el número al que remiten las escrituras de las hipotecas.
Por eso el «euríbor hoy» que dan muchas webs durante el mes es un dato provisional (la media de los días transcurridos): el que aplicará tu banco es la media mensual completa publicada en el BOE.
Cómo afecta a la revisión de tu hipoteca
En una hipoteca variable, el banco recalcula la cuota cada 6 o 12 meses con el último euríbor que marque tu escritura más tu diferencial. Un ejemplo con la revisión anual de agosto:
Un ejemplo con números
Hipoteca tipo: 150.000 € pendientes, 25 años restantes, diferencial de +1 punto, revisión anual con el euríbor de agosto.
Con el euríbor de agosto de 2025 (2,114 %), el tipo aplicado era el 3,114 % y la cuota, de 720,24 € al mes. Con el de agosto de 2026 (2,954 %), el tipo pasa al 3,954 % y la cuota, a 787,95 €.
Es decir: unos 68 € más al mes, unos 810 € más al año. Cálculo con el sistema francés, el habitual en España; la cifra exacta depende de tu capital pendiente, plazo y diferencial, así que tómalo como orden de magnitud.
Preguntas frecuentes
¿Qué es el euríbor y quién lo calcula?
Es el tipo medio al que se prestan dinero los grandes bancos europeos. Lo administra EMMI (The European Money Market Institute); el Banco de España calcula la media mensual y la publica en el BOE como tipo oficial. En agosto de 2026: 2,954 %.
¿Cuándo se publica el euríbor oficial de este mes?
El Banco de España publica la media mensual en el BOE a primeros del mes siguiente, y con esa publicación el dato adquiere carácter oficial. La de agosto de 2026 salió por resolución de 1 de septiembre en el BOE del día 2. Hasta entonces, el dato del mes en curso es provisional.
¿Por qué mi banco aplica el euríbor de otro mes?
Porque el mes de referencia lo fija tu escritura, no el banco: es habitual tomar el último euríbor publicado en el BOE uno, dos o tres meses antes de la revisión. Búscalo en la cláusula del tipo de interés variable.
¿Qué es el IRPH?
Otro índice oficial: la media de los intereses (TAE) de las hipotecas de vivienda concedidas cada mes en España. Suele quedar por encima del euríbor: en julio de 2026, el último mes publicado, 3,077 % frente al 2,855 % del euríbor de ese mismo mes.
¿Va a subir o bajar el euríbor?
Nadie lo sabe y esta página no hace pronósticos. Qué mirar: los valores diarios de EMMI del mes en curso, las decisiones de tipos del Banco Central Europeo y la resolución del BOE de primeros de mes, que fija el dato oficial. El último año pasó del 2,114 % al 2,954 %.
¿Vas a vender o alquilar una vivienda?
Con BrikData rellenas los datos de la vivienda una vez y recibes los textos del anuncio, listos para hasta diez sitios entre portales y redes. En 5 idiomas. Tu primer anuncio, gratis y sin tarjeta.
Probar gratisFuentes oficiales
- BOE — Resolución de 1 de septiembre de 2026 del Banco de España (BOE-A-2026-18507) · tipos oficiales de agosto de 2026.
- BOE — Resolución de 19 de agosto de 2026 del Banco de España (BOE-A-2026-17994) · IRPH de julio de 2026, el último publicado.
- Banco de España — Boletín Estadístico, cuadro 19.1: tipos de interés (CSV) · serie mensual completa desde 1999.
- El euríbor es un índice administrado por EMMI (The European Money Market Institute); el Banco de España lo republica como tipo oficial de referencia del mercado hipotecario.